エポスカード支払い遅れで利用停止はいつ?復活日数と信用情報の真相
口座の残高不足に気づいた瞬間、背筋が凍るような思いをした経験はないでしょうか。マルイでの買い物優待や手厚い海外旅行保険、ゴールドカードのインビテーションなどで高い人気を誇るエポスカードですが、約定支払日にお金が引き落とせなかった場合、システムは極めて厳格かつ機械的に作動します。
「うっかり数日遅れただけなのに、店舗のレジで決済エラーが出た」「信用情報に傷がついて将来の住宅ローンに響くのではないか」といった不安の声は、2026年を迎えた現在も後を絶ちません。延滞を放置すれば遅延損害金が日割りで加算されるだけでなく、強制解約やブラックリスト登録という重いペナルティへと直結します。本稿では、カードが止まる正確なタイミングから枠復活までの最短ステップ、そして信用情報を守り切るための具体的防衛策まで、取材データと公式仕様に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:エポスカードは引き落とし不能が確定した翌日〜数日以内に利用停止となり、多くの提携銀行で自動再引き落としが行われないため能動的な支払いが必須。
- 要点2:支払いが遅れてもペイジー(Pay-easy)やエポスATMで即座に完済すれば、早ければ当日〜数時間で利用可能枠の復活が可能。
- 要点3:延滞が61日以上または3ヶ月を超えると信用情報機関(CIC)に「異動」が記録され、5年間にわたり金融取引が大幅に制限される決定的なリスクとなる。
【2026年最新】エポスカード利用停止のタイミングと利用可能枠復活までの日数
支払い遅れが発生した際、最も利用者を不安にさせるのが「いつカードが止まり、払えばいつ使えるようになるのか」という問題です。エポスカードの締め日と支払日は、利用者ごとに「毎月4日」または「毎月27日」のいずれかに設定されています。この約定引き落とし日にお金が口座にないと、速やかにペナルティ処理が始まります。
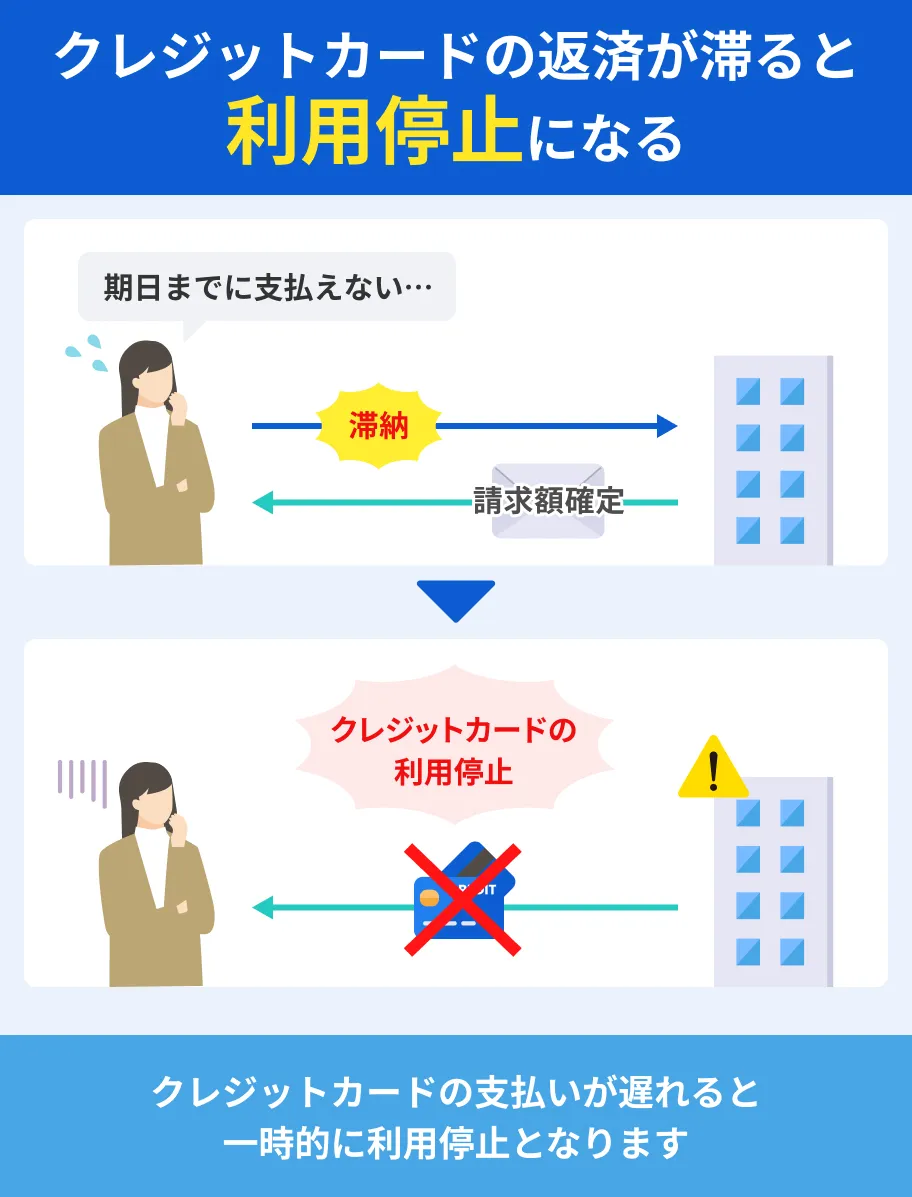
エポスカード利用停止のタイミングは、口座振替の結果が金融機関からエポスカード側にデータ連携された段階、多くの場合は引き落とし日の翌日午前中から遅くとも2〜3日以内です。朝の通勤時にコンビニでコーヒーを買おうとして決済エラーになったり、サブスクリプションサービスの自動更新が失敗したりすることで初めて利用停止を自覚するケースが目立ちます。
カードが止まった後、最も気になるのはエポスNet未払い利用可能枠復活の所要日数でしょう。未払い分を清算してからショッピング枠・キャッシング枠が再度利用できるようになるまでの時間は、選択した入金手段によって劇的に異なります。
最も迅速なのは、公式アプリや会員サイト「エポスNet」から手続きできるインターネットバンキング(ペイジー)決済、またはエポスATMでの直接入金です。これらの即時決済ルートを利用した場合、入金データがリアルタイムで反映され、早ければ入金完了から15分〜数時間以内、遅くとも翌営業日早朝には利用停止が自動解除されます。一方で、銀行振込を選択した場合は入金照合に時間を要し、枠復活まで1〜2営業日ほど待たされるのが通例です。急ぎで決済を行いたい場面があるならば、迷わず即時反映される手段を選ぶのが鉄則といえます。
支払い遅れ発覚後の即座対応マニュアル|ペイジー・エポスATM支払い手順
エポスカードの支払い遅延において、初心者が最も陥りやすい罠が「再振替(再引き落とし)をただ待ってしまうこと」です。一部のカード会社では数日後に口座から再引き落としを自動実行しますが、エポスカードにおいてはエポスカード再振替日と引き落とし時間の仕様に明確な注意が必要です。
公式発表資料および規約を確認すると、みずほ銀行などごく一部の金融機関を除き、原則として自動的な再振替は行われません。朝の引き落とし時間に口座残高が1円でも不足していれば、その時点で引き落とし不能が確定し、利用者が自らアクションを起こさない限り延滞が継続してしまいます。
引き落としができなかった場合は、以下の手順に従って能動的な返済を実行してください。
【ペイジー・エポスATM支払い手順】
1. ペイジー(インターネット決済)による支払い:
24時間いつでも手数料無料で支払える推奨ルートです。スマートフォンから「エポスNet」にログインし、「お支払いの照会・変更」メニューから「ネットでのご入金(ペイジー)」を選択します。金融機関を選択後、自身のネットバンキング画面に推移して暗証番号等を入力すれば、深夜や土日祝日でも即時に支払いが完了します。
2. エポスATM・提携ATMでの支払い:
マルイ各店舗に設置されている「エポスATM」にカードを挿入し、画面指示に従って「ショッピングのご返済」または「キャッシングのご返済」を選択して現金を入金します。エポスATMなら利用手数料は完全無料です。近隣にマルイがない場合は、セブン銀行ATMやローソン銀行ATM、イーネットATMなどの提携コンビニATMでも返済が可能ですが、取引金額に応じて110円〜220円(税込)のATM利用手数料が別途発生します。
「どうしても今月はお金が足りず、全額を払えない」という事態に陥った場合は、督促を無視するのではなく、速やかにエポスカスタマーセンター電話相談窓口(03-3383-0101 / 営業時間9:30〜18:00)へ自分から発信しなければなりません。事前に連絡を入れることで、数日から1週間程度のエポスカード支払い猶予が認められたり、具体的な振込日の相談に乗ってもらえたりするケースがあります。
なお、会員規約上、支払い期日を過ぎて延滞状態になってしまうと、後からリボ払いや分割払いに変更できる「あとから分割・あとからリボ」のシステム受付は遮断されます。資金繰りが厳しいと事前に判明している場合は、必ず引き落とし日の数日前の変更受付期限までに分割払い変更を完了させておく必要があります。
【データ徹底比較】延滞期間ごとのリスク推移とペナルティ一覧
エポスカードの支払い遅れは、日数が経過するにつれてペナルティのレベルが段階的に跳ね上がります。「数日間の遅れ」と「数週間の放置」では、信用情報や法的リスクに天と地ほどの差が生じます。編集部が調査・整理した以下の比較表で、事態の深刻度を客観的に把握してください。
| 延滞経過期間 | カード状態・督促アクション | 発生費用・信用情報への影響 | 編集部の見解・推奨アクション |
|---|---|---|---|
| 当日〜3日目 | カード機能が順次一時停止。エポスNetに未払いアラート表示。 | 遅延損害金(日割り計算)。CIC等の信用情報には即座に傷はつかない。 | 軽微なミスで済む段階。ペイジー等で即座に完済すれば即日〜数時間で枠復活可能。 |
| 4日〜2週間 | 登録携帯へSMS・電話連絡。自宅宛てに督促ハガキ(催告書)が発送される。 | 遅延損害金が加算。エポス社内での信用格付け(社内スコア)が大幅低下。 | 家族バレの危険が一気に高まる。ハガキのコンビニバーコードやATMですぐに入金すべき。 |
| 1ヶ月〜2ヶ月未満 | カード利用停止が固定化。信用管理部門からの強い督促電話が継続。 | 遅延損害金増大。CICの月次利用記録に延滞を示す「A」マークが刻印される。 | 他社カードの更新や新規審査にも悪影響が出始める。ただちにデスクへ電話相談が必須。 |
| 61日以上(2〜3ヶ月) | 強制解約の執行。期限の利益を喪失し、残債の一括請求書が届く。 | 信用情報機関に「異動(ブラックリスト)」登録。弁護士委託や法的回収へ。 | 自力再建の限界点。完済後も5年間は新規ローンやカード発行が絶望的になる最悪の事態。 |
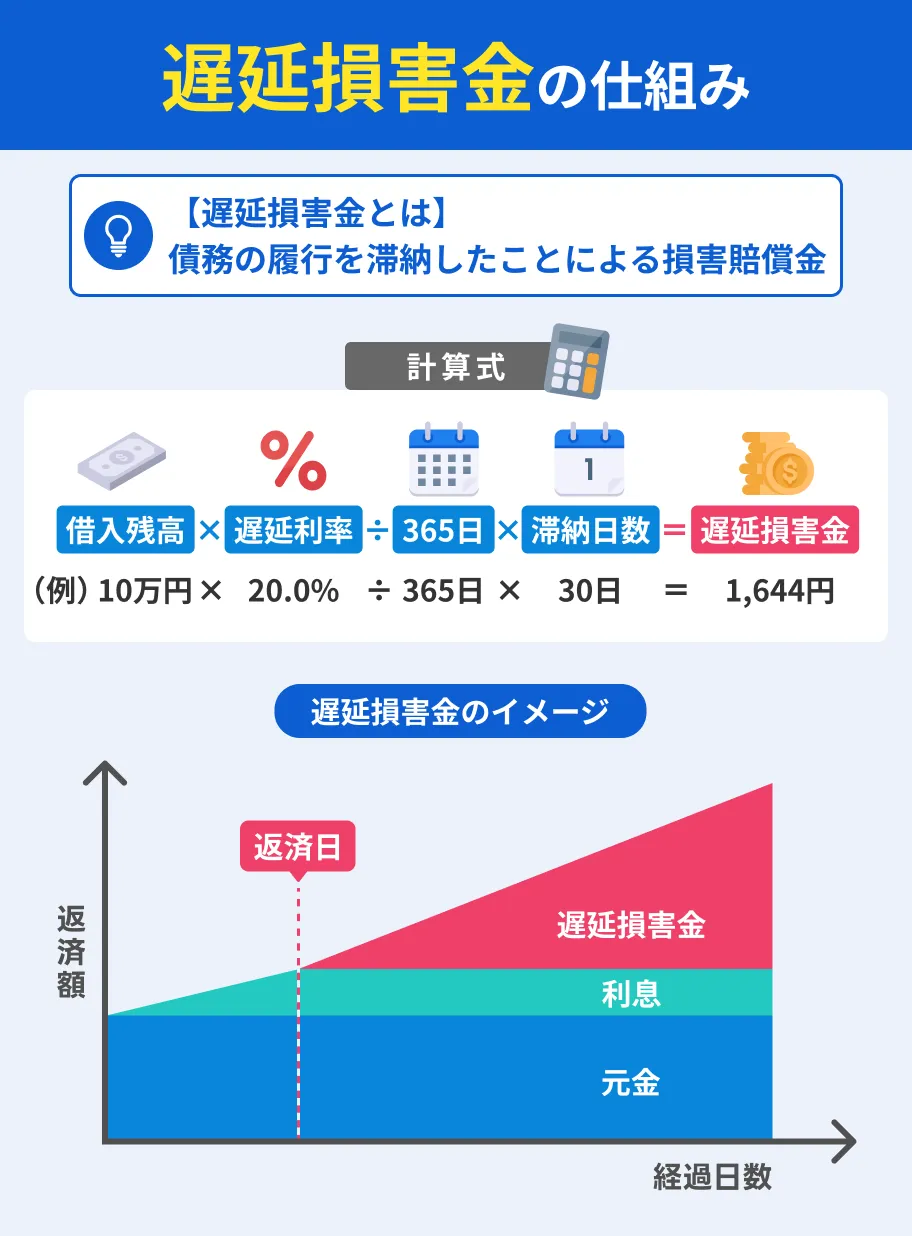
延滞日数に応じて上乗せされるペナルティ費用において、正確に把握しておきたいのがエポスカード遅延損害金の計算方法です。会員規約に基づき、利息制限法および割賦販売法の規定に沿った年率で日割り計算されます。
【遅延損害金の法定計算式】遅延損害金 = 未払い残高 × 遅延損害金年率 ÷ 365日 × 延滞日数
エポスカードの場合、一般的な適用利率はショッピング枠が年14.6%、キャッシング枠が年20.0%(うるう年は366日で計算)です。例えば、ショッピング残高20万円を30日間延滞した場合、200,000円 × 14.6% ÷ 365 × 30日 = 2,400円が本来の支払額にペナルティとして上乗せされます。金額自体は数千円程度に見えても、信用に生じる傷の深さを考えれば、1日放置するごとに実質的な損失は雪だるま式に膨らんでいきます。

【実態検証】利用者の生の声とネットの評判に見る「リアルな延滞の現場」
Webメディア編集部がSNS(X/旧Twitter)、知恵袋、各種掲示板におけるエポスカード支払い遅れネットの評判と反応を徹底的にリサーチ・検証したところ、延滞に対するカード会社の対応には明確なパターンと温度差が存在することが浮かび上がってきました。
利用者の投稿を分析すると、初回かつ数日以内のうっかり延滞に対する対応は比較的穏やかです。「アプリに通知が来て焦ったが、ペイジーで払ったらその日の午後に枠が戻った」「カスタマーセンターに電話したら非常に丁寧に対応してくれて支払い期日を数日待ってもらえた」といった安堵の声が多数を占めます。
しかし、支払期日から1週間を過ぎたあたりから、利用者のトーンは一変して切迫したものになります。特に報告が多いのが、エポスカード督促ハガキ発送の経緯にまつわるトラブルです。
「引き落とし日から10日ほど経った頃、親や同居人に怪しまれる目立つ圧着ハガキが届いて延滞がバレた」「電話に出ないでいたらハガキが届き、コンビニで払うまで毎日不安で生きた心地がしなかった」といった生々しい体験談が散見されます。エポスカードは未入金が続くと、まず登録電話番号へのSMSや自動音声案内を発信し、それでも入金が確認できない場合に「催告書」や「お振込のご案内」と記載された親展ハガキを発送します。家族に秘密でカードを利用している人にとって、この督促ハガキの着弾は最大の心理的ダメージとなります。
さらに注目すべきは、ネット上で「エポスはゴールドのインビテーション基準が厳しい」「1回でも遅れるとインビテーションが来なくなる」と囁かれている噂の真偽です。実際のユーザーデータからは、短期間の遅れであっても延滞履歴がついた直後は、インビテーションの発行が半年から1年以上凍結されたり、途上与信によってショッピング枠を50万円から10万円へと大幅に減額されたりする処置が機械的に執行されている実態が確認されています。
一般に知られていない盲点と信用情報機関CICブラックリスト登録の真相
支払い遅れに関してネット上で最も誤解が多いのが、「1日でも引き落とし日を過ぎたら即座にブラックリストに入る」という過度な悲観論です。金融業界の厳密な実務を知れば、この言説がいかに不正確であるかが分かります。
カード会社は、加盟している指定信用情報機関である株式会社シー・アイ・シー(CIC)に、利用者の毎月の返済状況を記号で登録しています。正常に入金された月は「$」、顧客の事情で入金がなかった月は「A」といった具合です。引き落とし日に遅れても、その月内に速やかに入金すれば「$」として報告される場合もありますが、入金確認が翌月にズレ込むと「A」マークが記録されます。この「A」が1つ付いただけでは、俗に言うブラックリスト(金融事故情報)ではありません。
では、信用情報機関CICブラックリスト登録の真相とは何か。それは、返済期日から61日以上、または3ヶ月以上にわたって支払いが遅れ続けた際に登録される「異動」というステータスです。
信用情報に「異動」の文字が刻印されると、あらゆる金融機関から「重大な債務不履行を起こした人物」とみなされます。この事故情報は、延滞現金を全額完済した日から起算して最長5年間にわたり保管され続けます。その間は、エポスカードはもちろんのこと、他社のクレジットカード新規発行、スマートフォンの分割購入審査、さらには住宅ローンやマイカーローンの審査がことごとく否決されるという致命的な制約を背負うことになります。
そして、この異動情報と同時に執行されるのがエポスカード強制解約の決定的な理由です。強制解約に至る引き金は、単なる金欠ではありません。「督促の電話や郵便物を完全に無視し続けたこと」、そして「度重なる延滞によってカード会社との信頼関係が修復不可能なレベルまで破綻したこと」にあります。規約に基づき「期限の利益」を喪失させられ、残高の一括返済を迫られる法的回収ステージへと移行するのです。
【専門家の提言】行動経済学から紐解くクレカ延滞の心理と失敗しない対処基準
なぜ多くの人が「数千円、数万円を支払うだけ」の行動を先延ばしにし、最終的に強制解約やブラックリストという破滅的な結末を招いてしまうのでしょうか。この背景には、行動経済学や心理学で実証されている人間の認知バイアスが深く関係しています。
人は不都合な現実や金銭的危機に直面した際、問題を直視することを避け、頭を砂の中に隠すダチョウのように振る舞う「オストリッチ効果(ダチョウ効果)」に陥りがちです。カード会社からの着信や督促ハガキを前にして、「今は手元にお金がないから見なかったことにしよう」と通知を閉じてしまう心理がこれに該当します。しかし、クレジットカードの契約は完全な信用取引であり、沈黙と放置は「悪意ある債務不履行」とシステム上で同一視されます。
【プロの結論】エポスカードを維持できる人・クレカ利用を見直すべき人の判断基準
支払い遅れを経験した利用者は、今後どのように自身のカード管理と向き合うべきでしょうか。編集部では、金融トラブルを未然に防ぐための明確な判断基準を提示します。
【エポスカードの利用を継続して問題ない人】
- 遅れの理由が単なる「口座への入金忘れ」「残高確認のうっかりミス」であり、原資となる手元資金は確保できている人。
- 遅れに気づいた当日中にペイジーやATMから即座に全額を入金できる実行力がある人。
- 今後は引き落とし日の3日前にカレンダー通知を設定したり、給与振込口座と引き落とし口座を同一に統合できる管理体制を整えられる人。
【カードの保有・利用を根本から見直すべき人】
- 過去半年間に2回以上、残高不足による利用停止を繰り返している人。
- 支払いのために別の消費者金融やキャッシング枠から現金を借り入れる「自転車操業」に陥っている人。
- 督促電話の着信音に強い恐怖を感じ、カスタマーセンターに自分から電話をかけることが心理的に困難になっている人。
後者に該当する場合、すでに個人の支払い能力を超えた浪費や家計破綻が発生しているサインです。傷口が浅いうちにカードの利用枠を自ら引き下げるか、思い切ってカードを解約し、口座残高の範囲内でのみ決済できるデビットカードや現金管理へシフトすることが、将来の生活破綻を防ぐ唯一の防波堤となります。
【エポス カード 支払い 遅れ】に関するよくある質問(FAQ)
Q1:引き落とし日の当日にお金を口座に入金すれば引き落とされますか?
A1:利用している金融機関によって引き落とし処理の時間は異なります。早朝の1回のみで終了する銀行もあれば、当日に複数回引き落としを試みる銀行もあります。原則として「引き落とし日の前営業日まで」に残高を用意しておくのが公式ルールです。当日入金して引き落とされなかった場合は、翌日以降にエポスNetのマイページで入金状況を確認し、未反映であればペイジー等で速やかに入金してください。
Q2:支払いが遅れた場合、エポスポイントはどうなりますか?
A2:支払いが遅延している期間中は、新規のポイント利用やマイル等への交換が制限されます。また、滞納を清算するまでその月の利用分に対するポイントが付与されないケースがあります。長期延滞で強制解約になった場合は、それまでに蓄積されていたすべてのエポスポイントが失効します。
Q3:支払いが遅れてもゴールドカードのインビテーション(無料招待)は届きますか?
A3:延滞履歴は社内信用スコアに直接マイナスの影響を与えるため、インビテーションの発行は厳しく制限されます。数日遅れた程度であれば、完済後に良好な利用実績を半年〜1年程度積み重ねることで再び候補に挙がる可能性がありますが、頻繁な遅延がある場合は対象外になると考えるのが現実的です。
まとめ:2026年最新エポスカード延滞対処法まとめと今後の信用の守り方
キャッシュレス決済が生活基盤となった2026年において、クレジットカードの利用実績(クレジットヒストリー)は個人の社会的信用そのものを証明するパスポートといえます。エポスカードの支払いに遅れてしまった場合、最重要となる行動原則は以下の3点に集約されます。
- 再引き落としを待たず、ペイジーかエポスATMから即座に支払いを済ませる。
- どうしても資金が足りない時は、放置せず自らカスタマーセンターへ連絡して猶予や返済プランを相談する。
- 61日以上の長期延滞を絶対に回避し、CICのブラックリスト(異動情報)登録を全力で阻止する。
うっかりした入金忘れであれば、初動のスピード次第で実質的なダメージをゼロに抑えることができます。何よりも恐ろしいのは、請求から目を背けて放置し、取り返しのつかない信用失墜を招くことです。支払い遅れに気づいたこの瞬間こそが、状況を食い止める最大の好機です。迷わず直ちにエポスNetへアクセスし、未払い解消に向けたアクションを起こしてください。 (出典: エポス カード 支払い 遅れ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。