大学4年間の学費総額は?国公立と私立の格差と2026年無償化の全貌
子どもの進学先を検討する際、真っ先に直面するのが教育費の重い現実です。「国公立なら安泰」「私立文系なら何とか工面できる」といった従来の常識は、物価高や学費改定の波によって急速に過去のものへと変わりつつあります。2025年から2026年にかけて相次いだ国公立大学の授業料見直しや、私立大学における設備投資費の上乗せは、現役世代の家計に静かな、しかし決定的な打撃を与え続けています。
文部科学省の最新調査や各大学の公表数値を検証すると、入学金から4年間の授業料、さらに見落とされがちな諸会費や実習費を合算した実質負担額は、かつての相場を大幅に上回っています。本稿では、国公立・私立(文系・理系・医歯薬系)の正確なコスト格差を洗い出し、拡充された無償化政策の盲点や家計防衛のための具体的手段まで、客観的証拠に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学4年間の学費平均は国公立で約243万〜280万円、私立文系で約408万円、私立理系で約550万〜600万円超と、進路によって初期投資に倍以上の開きが生じる。
- 要点2:東京大学の引き上げに端を発した国立大学授業料値上げの経緯や医学部学費高騰の真相に加え、4年間で約500万円に達する一人暮らし費用という「見えない負担」が家計を直撃している。
- 要点3:大学無償化2026年最新の枠組み(多子世帯支援)や日本学生支援機構奨学金、国の教育ローンを賢く併用しつつ、親子の共依存を防ぐ冷静な資金計画が破綻を回避する鍵となる。
【2026年最新相場】大学4年間の学費は国公立と私立でこれだけ違う|文系・理系・医学部の実態
大学進学にかかる費用を正確に把握するには、単年度の授業料だけでなく、入学金、施設設備費、実験実習料を含めた4年間の総額を算出する必要があります。文部科学省「私立大学等入学者に係る初年度学生納付金等調査」および国立大学の標準額規定をもとに試算すると、進路による経済的格差は極めて鮮明です。
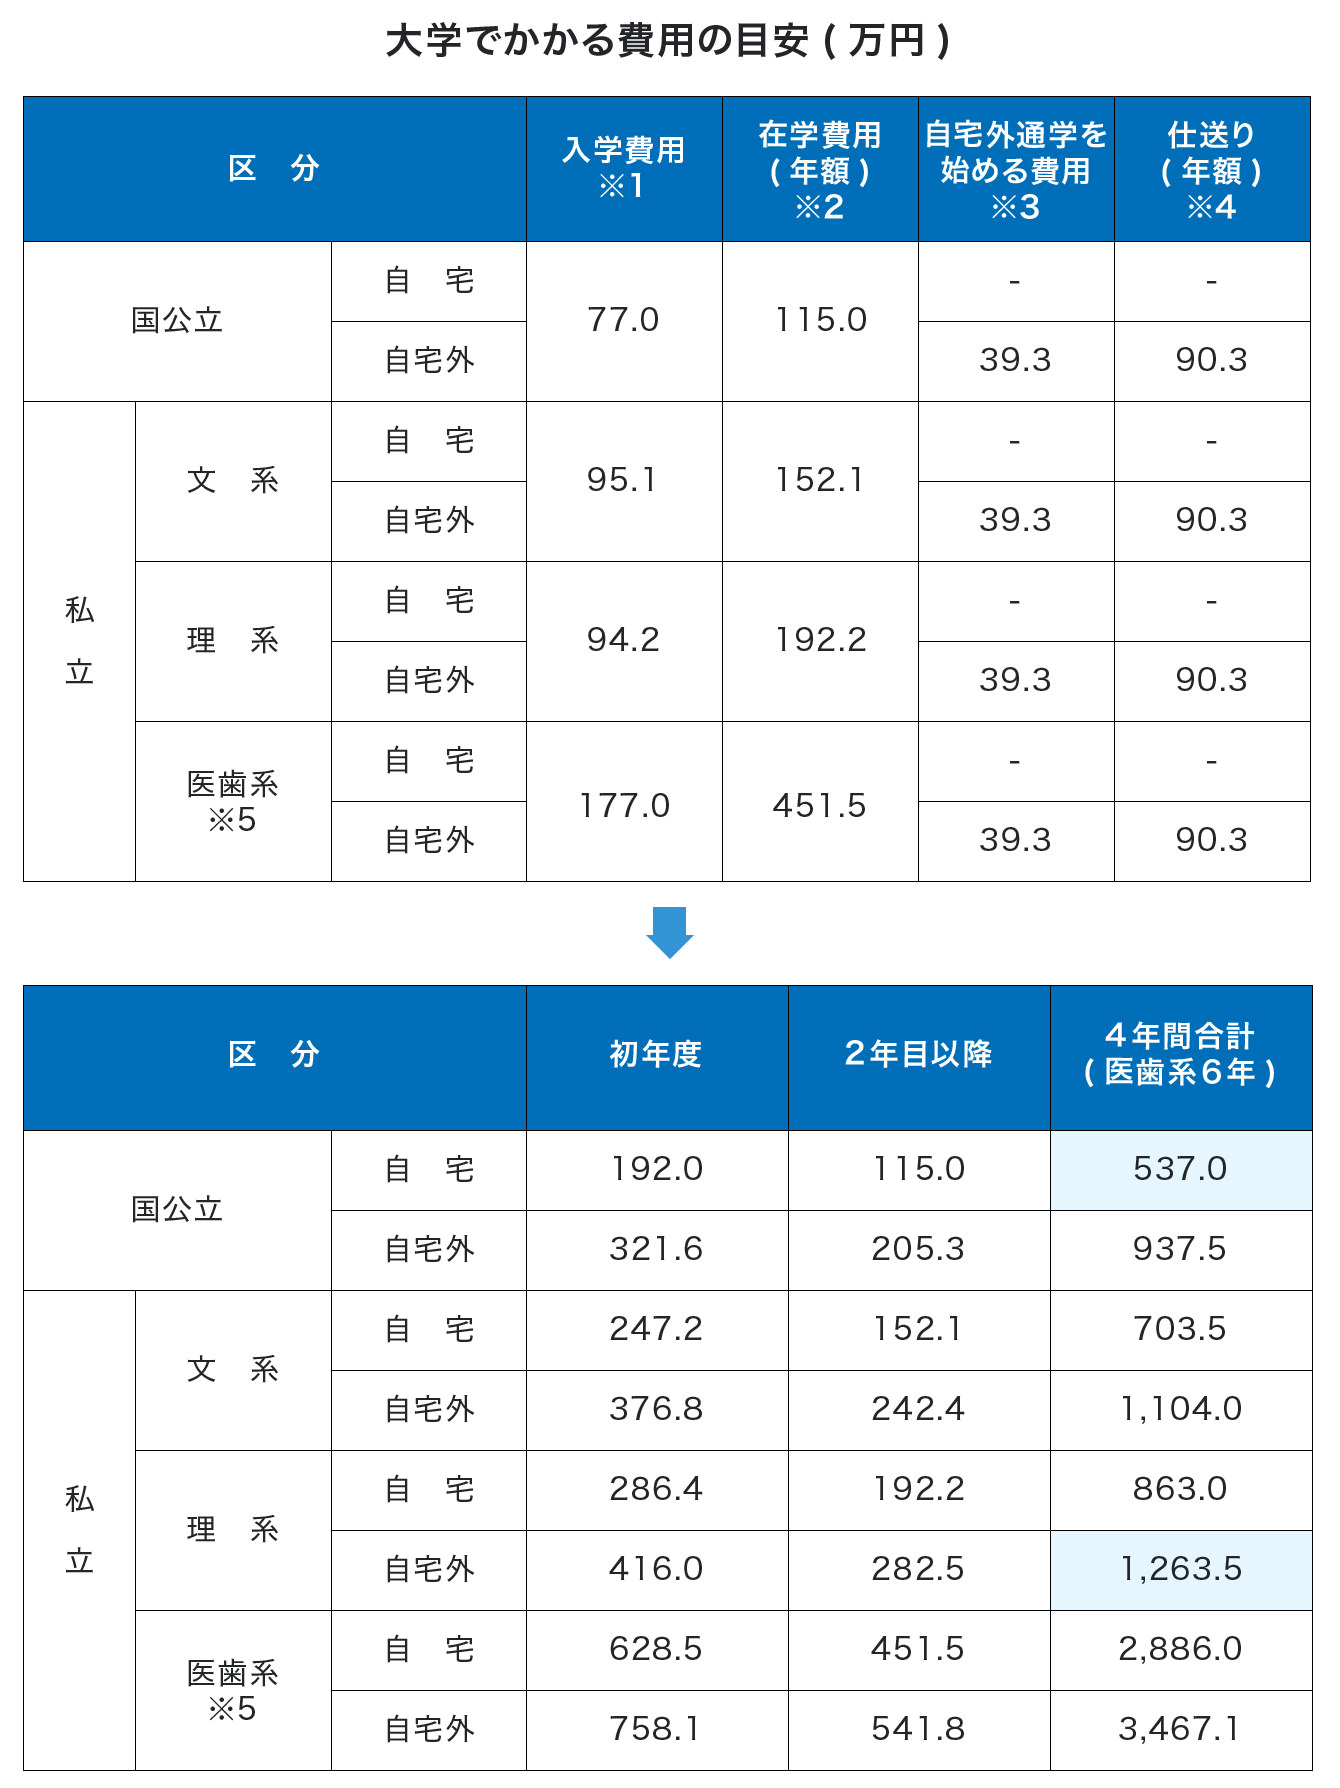
標準的な国公立大学学費総額は、文科省令が定める標準額(入学金28万2,000円、年額授業料53万5,800円)を適用した場合、4年間で約242万5,200円となります。しかし、2025年度より東京大学が授業料を年額64万2,960円へと引き上げ、これに追随する国立大学が複数現れたことで、国公立であっても4年間で約285万円を要するケースが現実化しました。
一方、私立大学に目を向けると、私立文系学費4年間の平均相場は約408万〜420万円、実験や設備投資がかさむ私立理系学費4年間の平均相場は約550万〜600万円以上に達します。さらに突出しているのが医学部です。国公立医学部であれば他学部と同額の約243万〜285万円(6年間総額で約350万〜410万円)で済むのに対し、私立大学医学部(6年制)の総額は約2,000万〜4,500万円超という桁違いの水準に達します。
| 設置主体・進路系統 | 詳細・数値データ(初年度納付金) | 4年間(6年間)の総額目安 | 編集部の見解・評価 |
|---|---|---|---|
| 国公立大学(標準額ベース) | 約81万7,800円(入学金+授業料) | 約242万5,200円 | 依然として最も経済的だが、上限20%増の独自改定を行う大学が増加傾向。 |
| 国立大学(上限適用校:東大等) | 約92万4,960円(入学金+改定授業料) | 約285万3,840円 | 研究環境向上を掲げた値上げが常態化。旧帝大クラスを中心に追随の動き。 |
| 私立大学(文系学部) | 約118万〜130万円(施設費含む) | 約408万〜430万円 | 国公立の約1.7倍。初年度の後期分納などキャッシュフロー管理が必須。 |
| 私立大学(理工系学部) | 約160万〜175万円(実験実習費等) | 約550万〜620万円 | 最先端研究機器の更新費用が反映され、年々緩やかに上昇している。 |
| 私立大学(医学部・6年制) | 約400万〜900万円 | 約2,000万〜4,500万円 | 教育コスト・高度医療機器の導入が背景にあり、一般家庭には別次元の投資。 |
このように、大学4年間の学費平均という単一の物差しだけで進学費用を語ることは危険です。国公立と私立理系を比較しただけでも約300万円以上の差額が生じ、学資保険の満期金(一般的に200万〜300万円)だけでは私立の学費を到底カバーしきれない現実が浮き彫りとなっています。

授業料以外にかかる「見えない盲点」|大学4年間一人暮らし費用の実態と追加出費
多くの受験生家庭が資金計画で躓く最大の原因は、パンフレットに記載されている学費以外の「隠れた生活維持費」を見落としてしまう点にあります。自宅外通学を選択した場合、大学4年間一人暮らし費用の実態は授業料そのものを凌駕する負担へと膨らみます。
全国大学生活協同組合連合会(大学生協)が実施した「学生生活実態調査」のデータを分析すると、下宿生の1か月あたりの支出(住居費、食費、光熱費、通信費、日常費)の平均値は約12万5,000円〜13万5,000円で推移しています。敷金・礼金や家具家電の購入、引越し費用を含めた初期費用(約40万〜60万円)を加算すると、4年間の一人暮らしにかかる総額は約650万〜700万円に達する計算です。
保護者からの仕送り平均額は月額約7万円前後にとどまり、不足する生活費は学生本人のアルバイトや奨学金で補填されているのが実情です。これに加えて、近年急増している以下の「学業付随コスト」が重くのしかかります。
第一に、オンライン講義やAI活用講義の必修化に伴う高スペックPCの購入費(約15万〜25万円)。第二に、専門書や電子書籍ライセンス代(年間5万〜10万円)。第三に、理系・医療系・芸術系学部に顕著な実習ユニフォーム代や学会参加交通費。そして卒業年次に訪れる就職活動費(交通費、宿泊費、スーツ新調などで約15万〜30万円)です。
地方から都市部の私立理系大学へ進学し一人暮らしをさせた場合、4年間の総支出は「学費約600万円+生活費約650万円=約1,250万円」という莫大な金額に跳ね上がります。学費単体の納付書だけを見て予算を組むと、大学2〜3年次で深刻な資金ショートを招く結果になりかねません。
「大学の学費が払えない」家庭が増加する構造要因|国立大学授業料値上げの経緯と家計の悲鳴
教育費の増大に直面し、大学学費払えない理由と対策を模索する家庭は後を絶ちません。SNSやQ&Aサイト(知恵袋など)を精査すると、「世帯年収700万円でも兄弟が重なり破綻寸前」「貯金をすべて学費に回し、親の老後資金がゼロになった」という切実な投稿が日常的に交わされています。なぜ、中流層と呼ばれる世帯ですら大学費用の捻出に困窮する事態に陥っているのでしょうか。
その根底には、実質賃金の伸び悩みと教育費インフレの決定的な乖離があります。さらに追い討ちをかけたのが、国立大学授業料値上げの経緯です。文部科学省は国立大学に対し、標準額の最大120%まで授業料を引き上げる裁量を認めています。2019年の東京工業大学(現・東京科学大学)や東京医科歯科大学の値上げを皮切りに、2025年度には国立の象徴である東京大学が授業料改定を決断しました。
背景にあるのは、国から各国立大学法人へ配分される「運営費交付金」の段階的削減と、物価・光熱費の高騰、国際競争力維持のためのDX・研究施設改修コストです。大学側も財源確保に苦慮した末の苦渋の決断と説明していますが、学生・保護者側から見れば「最後の砦」であった低廉な国公立の門戸が狭まったことを意味します。
同時に問題視されるのが医学部学費高騰の真相です。私立医学部では、新興感染症対策に伴うシミュレーションセンターの設置や電子カルテ連動型実習設備の導入など、医療機器の高度化投資が天文学的な数字に達しています。これにより一部の大学が授業料や施設維持費を値上げし、一般家庭出身者が医師を目指すハードルをさらに押し上げています。
構造的な賃金停滞が続く日本において、高等教育の自己負担率は主要先進国(OECD諸国)の中でも依然として高水準です。個人の努力や節約だけで乗り越えるには、すでに限界領域に達していると言わざるを得ません。
大学無償化2026年最新情報と奨学金制度|給付型奨学金の所得制限と教育ローンの審査評判
高まる教育費負担に対し、政府もセーフティネットの改編を進めています。特に注目を集めているのが、2024年からの段階的拡充を経て定着した大学無償化2026年最新の枠組みです。
政府の「こども未来戦略」に基づき、扶養する子どもが3人以上いる多子世帯を対象とした高等教育の修学支援新制度では、所得制限が撤廃されました。国公立大学の入学金(約28万円)と授業料(年約54万円)、私立大学の入学金(約26万円)と授業料(年約70万円まで)が減免または給付されます。
しかし、制度の利用には極めてシビアな要件が存在します。ここからは給付型奨学金所得制限の詳細まとめとして、実質的な支給ラインを整理します。
原則として、返還不要の給付型奨学金(独立行政法人日本学生支援機構:JASSO)を通常枠で受給できるのは、住民税非課税世帯(年収約270万円未満:第Ⅰ区分)から世帯年収約380万円(第Ⅲ区分)、拡充された多子世帯・理工農系世帯の支援枠(年収約600万円未満:第Ⅳ区分)までに限定されます。所得制限をクリアしても、進学後の大学で「GPA(成績評価)が下位4分の1に落ちる」「出席率が8割未満になる」といった事態が生じると、支援が打ち切られるペナルティが厳格に適用されます。
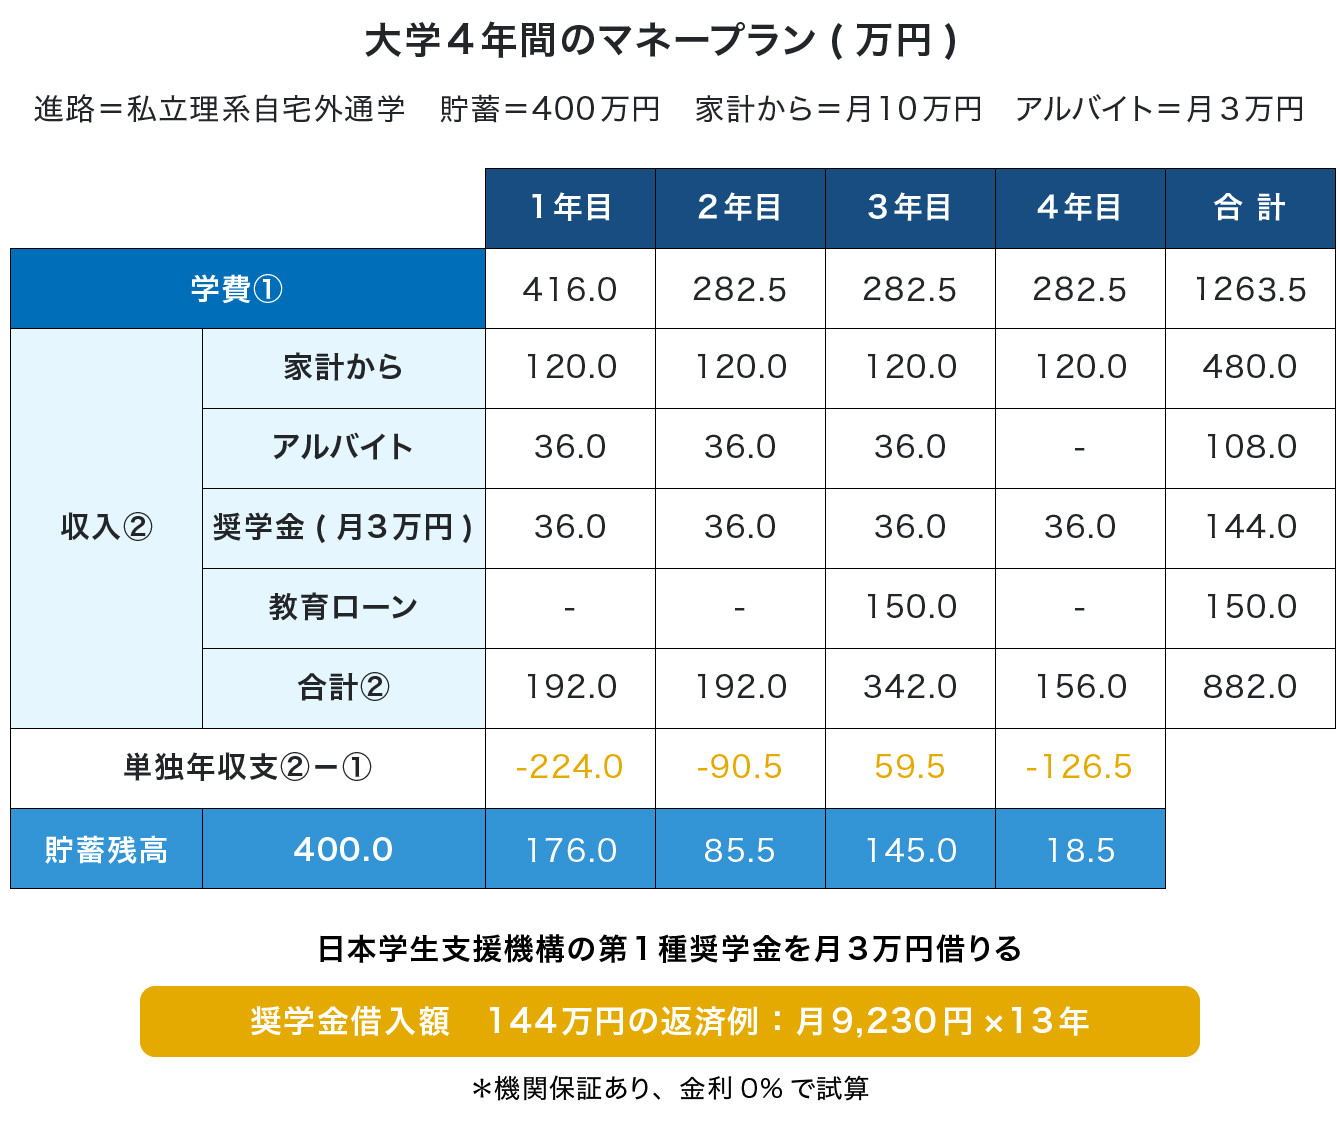
公的支援の対象外となる中所得・高所得世帯が頼るのが、日本学生支援機構奨学金の貸与型(第一種無利子/第二種有利子)と、日本政策金融公庫が扱う「国の教育ローン(教育一般貸付)」です。
国の教育ローン審査評判を検証すると、民間金融機関のローンに比べて「固定金利で低水準」「返済期間が最長18年と長い」「世帯年収の上限(子ども1人の場合790万円、特例で990万円)が設定されており低中所得者に寄り添っている」という肯定的な評価が目立ちます。一方で、「提出書類が膨大で審査に2〜3週間を要する」「過去のクレジットカードや携帯割賦代金の延滞履歴に極めて厳格で、審査落ちする事例が少なくない」というシビアな側面も報告されています。
一般に知られていない盲点とネットの誤解|「無償化だからタダ」の危険な落とし穴
公的支援制度が広報されるにつれ、ネット掲示板やSNSでは「多子世帯なら学費は一円もかからない」「国が全額面倒を見てくれる」といった極端な誤解が拡散されています。しかし、制度の設計書を細部まで読み解くと、家庭を破綻に導きかねない深刻な罠が存在します。
誤解①:「子どもが3人いれば、大学4年間ずっと無償になる」
これは最も注意すべき制度上の死角です。無償化の対象となるのは「扶養している子どもが同時に3人以上いる期間」に限られます。例えば、3人兄弟の長男が大学を卒業して就職し、親の扶養から外れた瞬間、下の子2人は「多子世帯」のカウント対象から除外され、満額の学費支払いが復活します。4年間フルで無償化の恩恵を受けられるケースは、3つ子や年子など年齢が極めて近い兄弟構成に限定されるのが現実です。
誤解②:「私立理系でも学費がすべて免除される」
国の授業料減免制度には支援上限が設定されています。私立大学の場合、年間の減免上限額は約70万円です。年額140万〜160万円を請求される私立理工系学部では、差額となる年間70万〜90万円(4年間で約300万円)は自己負担として請求されます。「無償化枠だから手ぶらで進学できる」と思い込んでいた保護者が、後期の納付書を見てパニックに陥るトラブルが現場で頻発しています。
誤解③:「奨学金は卒業後に子どもが払えば親の負担はゼロ」
親の負担を回避するために全額を貸与型奨学金(有利子)に頼った結果、学部卒業時に学生本人が400万〜500万円以上の負債を背負って社会に出るケースが増加しています。初任給の手取りが20万円前後の若者にとって、月々2万〜3万円の返還は結婚、出産、住宅購入の重大な足かせとなります。親の負担を子へ先送りする構造は、世代を超えた資産形成の崩壊を引き起こします。
教育費インフレと親子関係の病理|共依存を防ぐための健全な境界線と判断基準
大学の学費問題を追跡していくと、単なる経済的困窮にとどまらず、家族関係そのものが歪んでいく深刻な社会病理に突き当たります。教育社会学や家族心理学の領域では、昭和・平成期から続く「学歴至上主義」や「ステージママ文化」の変形として、過度な教育投資による母娘・父子の共依存関係が指摘されています。
「子どものためなら自分たちの老後資金をすべて投げ打っても構わない」という親の自己犠牲は、一見すると無償の愛情に見えます。しかしその実態は、親自身の見栄や承認欲求を子どもに投影し、将来への過度な見返り(一流企業への就職や親への従属)を無意識に要求する心理的コントロール(毒親問題の一類型)にすり替わっているケースが少なくありません。
子ども側もまた、「高額な学費を払ってもらっているのだから、親の望む進路に従わなければならない」という重圧に苛まれ、自律的な判断力を失っていきます。大学進学に際して不可欠なのは、資金提供者(親)と受給者(子)の間で健全な心理的バウンダリー(境界線)を確立することです。
【プロの結論】進学先と資金計画で見極めるべき向いている人・慎重になるべき人の判断基準
数百万から一千万円超に及ぶ教育投資に踏み切るべきか、それとも軌道修正を図るべきか。失敗しないための客観的な判断基準を以下に提示します。
【高額な進学投資を選択して問題ない家庭・向いている人】
1. 卒業までの学費・生活費の総額を算出し、親の定年退職時の老後資金(最低1,500万円以上)を侵食しない貯蓄計画がすでに完成している。
2. 目指す職業(医師、研究者、専門技術職など)に大学の学位が直結しており、投資回収の見通し(生涯賃金や就職実績)が論理的に立証されている。
3. 学生本人が制度の仕組み(GPA要件や返還義務)を完全に理解し、一部の費用をアルバイト等で自己負担する責任感と自立心を持っている。
【私立進学・高額借入に極めて慎重になるべき家庭・おすすめできない条件】
1. 「周囲が行くから」「名前の通った私立だから」という曖昧な動機で、年間150万円以上の学費を全額借入(ローンや貸与型奨学金)で賄おうとしている。
2. 子どもの学費を捻出するために親が複数の金融機関から借り入れ、日々の生活費すらリボ払いやキャッシングに依存している。
3. 「親がこれだけ苦労して学費を出しているのだから」と、進路や学業の失敗に対して子どもを精神的に責め立てるリスクを内包している家庭。
資金計画に無理がある場合は、国公立大学への進路変更、学費減免制度が手厚い地方公立大の検討、あるいは通信制大学や一度就職してからの社会人進学など、多様な選択肢をテーブルに乗せる勇気が求められます。学歴と引き換えに家族の生活や精神的健康を破壊することは、本末転倒と言わざるを得ません。
【大学4年間の学費】に関するよくある質問(FAQ)
Q1:大学4年間の学費として、最低限いくら貯蓄があれば安心して受験できますか?
A1:自宅通学を前提とする場合、国公立大学であれば約300万円、私立文系であれば約450万円、私立理系であれば約600万円が純粋な学費の安全圏です。一人暮らしを伴う場合は、これに加えて生活費補助として最低200万〜300万円の上乗せが求められます。初年度の受験費用や入学金(合格後1〜2週間以内に振り込む必要がある)は推薦入試等で早期に発生するため、高校3年生の夏までに最低でも初年度納付金分(100万〜180万円)を流動性の高い預貯金として確保しておく必要があります。
Q2:2026年の最新制度において、一人っ子や子ども2人の家庭は無償化の対象外ですか?
A2:多子世帯向けの大規模支援(所得制限なし)の対象にはなりませんが、住民税非課税世帯およびそれに準ずる世帯(年収約380万円未満)であれば、子どもの人数に関わらずJASSOの給付型奨学金および授業料減免の対象となります。また、世帯年収約600万円未満の中間層向けにも「理工農系学部への進学支援」として、文系授業料との差額相当を支援する枠組みが設けられています。利用可能な要件を事前にJASSOの進学資金シミュレーターで確認することが推奨されます。
Q3:入学後に親の失業や倒産で学費が払えなくなった場合、即座に中退するしかありませんか?
A3:決して諦める必要はありません。多くの大学には「家計急変者向けの授業料免除・分納・延納制度」が用意されています。また、JASSOの奨学金にも「家計急変採用(給付型・貸与型)」があり、生計維持者の失業、倒産、死亡、被災などの事由が生じた場合、年度の途中からでも緊急支援を申し込むことが可能です。滞納が確定する前に、速やかに大学の学生支援課や奨学金窓口へ相談し、延納願を提出することが最優先の初動対応となります。
まとめ:今後の動向と失敗しないための判断基準
高等教育にかかる費用は、少子化が進む日本において皮肉にも上昇の一途をたどっています。大学側が提示する理念や華やかなキャンパス環境の裏で、設備更新費や研究費の調達難が学費改定という形で受益者へ転嫁されているのが2026年現在の冷徹な構図です。
国公立と私立の格差、文系と理系の開き、そして一人暮らし費用の重圧は、生半可な資金繰りでは受け止めきれません。政府による無償化や奨学金制度の拡充は歓迎すべき措置ですが、条件や減免上限の縛りを熟知していなければ、思わぬ落とし穴にはまるリスクを孕んでいます。
進学資金の調達において最も大切な原則は、「数字の可視化」と「親子の精神的自立」です。4年間で投じる総資本と卒業後の回収可能性を冷徹に試算し、親の老後と子どもの未来の双方が守られるバランスポイントを見極めること。感情論を排した合理的な資金防衛こそが、激動の時代において家族を守り抜く唯一の処方箋です。 (出典: 大学 4 年間 学費(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。