リボ払いと分割払いの違いは?手数料の罠と損しない正しい選び方2026
クレジットカードで高額な買い物を決済する際、レジやオンライン決済画面で提示される「リボ払い」と「分割払い」の選択肢。「毎月の引き落としを一定に抑えられる」「今月は出費が重なったから少しずつ払いたい」と軽い気持ちで選んだ結果、数年後に残高が一向に減らず、支払総額が元の代金の1.5倍以上に膨らんで呆然とする利用者が後を絶ちません。
カード会社が展開する華やかなポイント還元キャンペーンの裏側で、両者には金融工学的にまったく異なる計算ロジックが組み込まれています。一見すると似たような「後払い・小口返済」に見えるこの2つの決済方式は、どちらを選ぶかによって手元に残る資産の額を劇的に変えてしまいます。本稿では、知っておくべき手数料の計算メカニズムから心理的トラップの正体まで、客観的なデータとともに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「完済までの支払い回数」を固定して指定期日に必ず終了するのに対し、リボ払いは「月々の支払金額」を固定するため返済期間が無自覚に長期化しやすい構造差がある。
- 要点2:一般的な実質年率15パーセントの利息負担のもとでは、リボ払いの返済方式(残高スライド等)によって同じ利用額でも分割払いより手数料総額が倍以上に跳ね上がるケースが多発する。
- 要点3:利息負担をゼロに抑えるなら「クレジットカード2回払い手数料無料」の選択肢が最も経済的であり、すでに膨らんだリボ残高は即座に繰り上げ返済を行うのが最大の防衛策となる。
【構造解剖】リボ払いと分割払いの決定的な違い|仕組みと返済設計の根本差
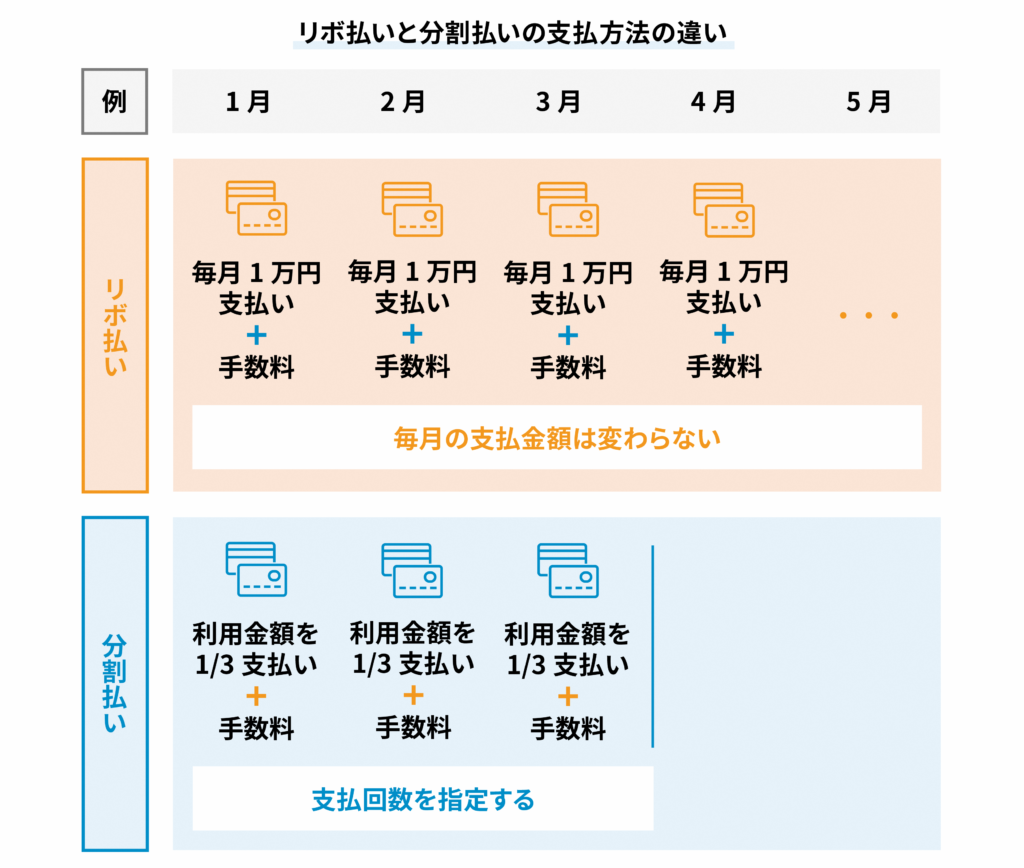
両者の本質的な違いを一言で表現するなら、「回数を固定するか、金額を固定するか」という返済アーキテクチャの相違に尽きます。
分割払いは、購入代金をあらかじめ定めた回数(3回、6回、12回、24回など)に均等に割り振って支払う仕組みです。支払回数が決まっているため、カレンダー上の「完済予定月」が契約時点で確定します。途中で別の買い物をして分割払いを追加しても、それぞれの明細は独立した契約として管理され、毎回の返済計画が曖昧になることはありません。
一方のリボ払い(リボルビング払い)は、どれほど高額な買い物を重ねても、毎月の支払額を「一律1万円」などの指定額に固定できる仕組みです。一見すると家計管理が極めて楽になるように思えますが、ここに最大の錯覚が生じます。購入した個別の商品ごとに返済するのではなく、カード利用残高全体をひとまとめのプール(借入残高)として扱い、その全体に対して毎月利息が加算されていきます。支払う金額が固定されている以上、買い物を追加すれば完済時期はどこまでも後ろへと遠のいていく構造です。
さらに警戒すべきは、多くのカード会社が採用している「元利均等返済と残高スライド方式」の組み合わせです。残高スライド方式では、利用残高が50万円のときは月々1万5,000円、残高が10万円を切ると月々5,000円といった形で、残高の減少に応じて自動的に月々の支払額が減額されます。支払額が減れば毎月の手元資金は楽になりますが、元金の減るスピードが著しく鈍化し、カード会社へ支払う利息期間が意図的に引き延ばされる設計となっています。
流通系カードの代表格である楽天カードのリボ払いと分割払いの違いを見ても、この思想の差は鮮明です。楽天カードでは、店頭で分割払いを指定した場合、回数に応じた手数料(実質年率12.25%〜15.00%程度)が明確に提示されます。しかし「あとからリボ」や「自動リボ(リボ宣言)」を設定すると、一括払いで購入したあらゆる支出が包括的なリボプールに合流し、年率15.0%の手数料が日割りでチャージされ続けます。「毎月の口座引き落とし額が跳ね上がらない安心感」を提供する見返りに、長期にわたる利息収益を確保するカードビジネスの典型的なモデルといえます。
【試算検証】リボ払いと分割払いはどっちが得?手数料計算と支払総額の残酷な差
消費者が最も直面する疑問である「リボ払いと分割払いはどっちが得なのか」という問いに対して、金融数理的な答えは明白です。圧倒的多数のケースにおいて、分割払いの方が支払総額は安く済み、得をします。
その理由を突き止めるために、まずはリボ払い手数料の計算方法を確認しておきましょう。リボ払いの手数料は、以下の計算式で日割り算出されます。
リボ手数料 = 前月末の利用残高 × 実質年率(15.0%) ÷ 365日 × 当月の利用日数
一般的なクレジットカードの金利手数料相場は、実質年率15.00%(一部カードで18.00%)に設定されています。この「実質年率15パーセントの利息負担」がいかに重いかを、具体的な比較シミュレーションで可視化してみましょう。
| 決済方式・条件(30万円の家電購入時) | 毎月の支払額(目安) | 支払回数・期間 | 手数料総額(利息) |
|---|---|---|---|
| クレジットカード2回払い | 150,000円 | 2回(2ヶ月) | 0円(完全無料) |
| 分割払い(6回) | 約51,700円 | 6回(6ヶ月) | 約10,200円 |
| 分割払い(12回) | 約27,100円 | 12回(1年) | 約25,200円 |
| 分割払い(24回) | 約14,600円 | 24回(2年) | 約50,400円 |
| リボ払い(元利均等・月1万円) | 10,000円固定 | 38回(3年2ヶ月) | 約79,000円 |
| リボ払い(残高スライド方式) | 10,000円〜3,000円 | 60回以上(5年以上) | 110,000円以上 |
分割払い回数別の手数料比較を見ても明らかなように、12回払いを選べば手数料は約2.5万円で収まります。しかし、同じ買い物を「月々1万円なら家計に優しい」とリボ払いに設定してしまうと、返済期間は3年以上に延び、手数料だけで約7.9万円に達します。残高スライド方式が適用された場合、手数料総額は11万円を超え、購入代金の3分の1以上を利息としてカード会社に寄付することになるのです。
知られざる裏技と盲点|クレジットカード2回払い手数料無料とカード会社の思惑
キャッシュレス決済を利用する上で、金融リテラシーの高い層が真っ先に活用するのが「クレジットカード2回払い手数料無料」という仕組みです。
大手カード会社の加盟店規約において、1回払いはもちろんのこと、実は「2回払い」および「ボーナス一括払い」は、金利手数料がカード会員側には一切発生しない(無料)と定められています。30万円の出費であっても、今月15万円、翌月15万円の2回に分けるだけであれば、金息負担はゼロ円のままキャッシュフローの分散が可能です。
しかし、日常の買い物で店舗の店員から「2回払いにしますか?」と積極的に提案される機会は滅多にありません。また、カードの会員専用Webサイトでも、2回払いの案内は目立たない下層ページに配置され、代わりに大きくポップアップするのは「今すぐリボ払いに変更で〇〇ポイント還元!」というキャンペーンバナーです。
2026年最新キャッシュレス決済手数料の業界動向を取材すると、この構造的な背景が浮き彫りになります。店舗側がカード会社に支払う加盟店手数料の引き下げ圧力が年々強まる中、信販・カード各社にとって「リボ払い・分割払いの金利手数料」は、極めて収益性の高い中核的な利益源となっています。カード会社からすれば、手数料ゼロで分割できる「2回払い」を多用されるよりも、長期にわたり年率15%の金利をチャージできるリボ払いや多回数分割へ誘導することこそが、収益の極大化につながるという力学が存在しているのです。

【実態検証】リボ地獄に陥る理由と真相|現場の多重債務相談に見るリアル
ネット上の掲示板やSNS、知恵袋などで定期的に悲痛な告白が投稿される「リボ地獄」。なぜ多くの利用者が、これほど容易に抜け出せない泥沼へ足を踏み入れてしまうのでしょうか。多重債務者相談を受ける弁護士や司法書士の現場取材から、その残酷な心理的メカニズムが浮かび上がってきます。
債務整理の相談に訪れた都内在住の30代会社員の手記には、典型的な転落プロセスが記録されていました。
「最初は引っ越し費用の足しにするため、軽い気持ちで5万円をリボ払いに設定しました。月々の支払いは5,000円。『これなら全く生活に影響がない』と安心したのが罠でした。その後、友人の結婚式や冬物のコート購入などで次々とカードを切り、気づけば残高は70万円を超えていました。それでも毎月の口座引き落としは1万5,000円のまま。ある日明細を詳しく確認して血の気が引きました。支払っている1万5,000円のうち、元金返済に充てられていたのはわずか6,000円程度で、残りの9,000円近くは手数料として消えていたのです」
リボ地獄に陥る理由と真相は、単なる数学的無知ではありません。人間の脳の認知バイアスを巧妙に突いた仕組みにあります。
リボ払いの危険性とデメリットの根源は、「買い物の快楽」と「支払いの痛み」を完全に切り離してしまう点(痛みの分離)にあります。通常、10万円の買い物をすれば口座から10万円が消え、人間は「お金を使ってしまった」という強い痛みを感じて消費を抑制します。しかしリボ払いでは、10万円の買い物をしても翌月の引き落とし額は1円も増えません。この感覚麻痺が購買意欲を過剰に刺激し、残高が限度額いっぱいに達するまで際限なくカードを切り続けてしまうのです。
【行動経済学と心理分析】なぜ人間は「月々の安さ」に騙されるのか?
行動経済学の研究では、人間が遠い将来の大きな損失よりも「目先の小さな負担軽減」を極端に過大評価する傾向を「双曲割引(Hyperbolic Discounting)」と呼びます。1年後に2万円の手数料を払う痛みよりも、明日口座から引き落とされる額が4万円から1万円に減る喜びを優先してしまう心理的トラップです。
さらに、現代のサブスクリプション型サービス(月額定額制)の普及が、この錯覚を強化しています。「音楽や動画配信が月額1,500円で使い放題」であることと、「リボ払いで月々1万円を定額で支払うこと」を無意識に同列視してしまう「メンタルアカウンティング(心の会計)」の罠です。サブスクは利用を停止すれば支払いが終わりますが、リボ払いは借金であり、元金が減らない限り利息の支払いは永遠に続きます。
【プロの結論】利用を許容できる人・絶対に避けるべき人の判断基準
金融リテラシーの観点から、分割払いおよびリボ払いとどのように向き合うべきか、客観的な判断基準を提示します。
【分割払い・リボ払いを利用しても破綻しない人の条件】
- 一時的な資金ショートを埋める目的であり、翌月またはボーナス月に全額返済できる当てが100%ある人
- 手数料の総額と実質年率をエクセル等で試算し、金利コストを購入の必要経費として論理的に許容できている人
- 基本は「2回払い(手数料無料)」を選択し、どうしても必要な場合のみ3回〜6回程度の最短回数で分割を組む人
【絶対に利用してはならない(即刻停止すべき)人の条件】
- 「口座に残高がないけれど欲しいものがある」という理由でリボ払いや分割払いを選択しようとしている人
- 毎月のWeb明細を確認せず、現在の借入残高が合計いくらあるのかを即答できない人
- ポイント還元目当てでカードの初期設定を「自動リボ」にしたまま放置している人
手元に原資がない状態でのリボ払いは、消費ではなく「将来の自分の給与の前借り」に過ぎません。生活防衛のための厳格な境界線(バウンダリー)を引くことが不可欠です。

【脱出マニュアル】一括返済と繰り上げ返済の手順|泥沼から今すぐ抜け出す全手順
もし現在、すでにリボ残高を抱えてしまっている場合、放置することは傷口を毎日広げ続ける行為と同義です。最短で利息負担を断ち切るための一括返済と繰り上げ返済の手順を解説します。
ステップ1:カードの利用を即時凍結する
まず該当するカードでの新規決済を完全に止めます。残高がある状態で買い物を続けると、返済シミュレーションが崩れ、終わりが見えなくなります。
ステップ2:現在の「利用残高」と「適用金利」を正確に把握する
会員Webサイト(楽天カードなら「楽天e-NAVI」など)にログインし、現在のリボ残高が何十万円あるのか、毎月の手数料がいくら引かれているのかを直視します。
ステップ3:繰り上げ返済(一部返済)を実行する
まとまった貯蓄がない場合でも、数万円単位で繰り上げ返済を行うことが劇的な効果を生みます。繰り上げ返済した金額は「100%元金の返済」に充当されるため、翌月以降に発生する利息の基礎残高を一気に圧縮できます。提携銀行のATMから直接入金するか、Web上の専用ページから増額振替を申し込むことで簡単に実行可能です。
ステップ4:ボーナスや臨時収入による一括返済を行う
最も理想的な解決策は、電話窓口(コールセンター)またはWebサイトから「リボ残高の一括返済」を申請し、指定口座への振り込みや次回引き落としでの全額精算を行うことです。電話窓口で「リボ残高を一括で精算したい」と伝えれば、日割り計算された当日の正確な完済金額と振込先を案内してもらえます。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:クレジットカードの分割払いで、金利手数料が一切かからない回数はありますか?
A1:はい。一般的に「1回払い」と「2回払い」、および「ボーナス一括払い」はカード会員の手数料が無料です。手数料が発生するのは基本的に「3回払い以上」からとなります。出費を抑えたい場合は、まず2回払いが利用可能か確認することをおすすめします。
Q2:楽天カードで「あとからリボ」に変更した後、やっぱり分割払いに戻すことはできますか?
A2:一度「リボ払い」に変更した明細を、元の「一括払い」や「分割払い」に戻すことはシステム上できません。ただし、リボ払いの返済設定額を一時的に残高と同額まで引き上げて全額引き落とすか、ATMや銀行振込による繰り上げ返済を行うことで、実質的に即時一括返済することは可能です。
Q3:リボ払いの残高が残っていると、住宅ローンや自動車ローンの審査に影響しますか?
A3:極めて大きな悪影響を及ぼす可能性があります。リボ払いの残高は、信用情報機関(CICやJICCなど)に「包括信用購入あっせん(割賦残高)」または実質的な借入金として登録されます。住宅ローンの審査では、リボ残高が存在するだけで「返済比率(年収に対する年間返済額の割合)」を圧迫し、借入可能額が大幅に減額されたり、審査落ちの原因となったりします。
Q4:店舗で「1回払いで」と頼んだのに、自動的にリボ払いになってしまうのはなぜですか?
A4:カード入会時のキャンペーンなどで「自動リボ(リボ宣言、楽Pay、マイ・ペイすリボ等)」に登録されている可能性が極めて高いです。この設定が有効になっていると、店頭で「一括払い」と指定しても、自動的にすべてリボ払いに変換されて請求されます。カード会社の管理画面から直ちに設定状況を確認し、解除手続きを行う必要があります。
まとめ:目先の支払額に惑わされず「金利手数料の総額」を直視せよ
キャッシュレス決済が社会の標準インフラとなった現代において、決済手段の選択は個人の資産形成に直結する重大な金融リテラシーです。「毎月の支払いが一定で安心」「月々わずかな支払いで今すぐ手に入る」という耳触りの良いフレーズの裏には、実質年率15%という高金利ビジネスの冷徹な計算が働いています。
どうしても高額な支払いを分散させたいのであれば、まずは「2回払い」を検討し、回数を固定した最短の「分割払い」を選ぶのが鉄則です。決して安易にリボ払いのスイッチを入れず、常に「最終的にカード会社へいくらの手数料を支払うのか」という総額の視点を忘れないことが、健全なマネーライフを守る最大の盾となります。 (出典: リボ 払い と 分割払い の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。